Pendahuluan
Setiap menjelang tutup buku, banyak pemilik PT menghadapi pertanyaan yang sama: laba tahun ini sudah terlihat, lalu bagaimana cara terbaik membawanya pulang? Lewat gaji sebagai direktur, atau lewat dividen setelah RUPS?
Pertanyaan ini sering dijawab berdasarkan kebiasaan, bukan hitungan. Padahal dari simulasi yang kami lakukan, pilihan cara mengambil laba bisa membuat uang yang diterima pemilik berbeda hampir Rp18 juta pada laba Rp100 juta, dan sekitar Rp73 juta pada laba Rp3 miliar.
Yang lebih menarik, jawaban paling hemat untuk laba kecil justru tidak berlaku untuk laba besar. Polanya berubah begitu gaji pemilik masuk ke lapisan tarif pajak yang lebih tinggi.
Tulisan ini menjelaskan bagaimana kedua jalur tersebut dikenai pajak, membandingkannya dengan dua contoh kasus berangka konkret, lalu membahas variabel yang sering terlewat: dividen yang diinvestasikan kembali dan struktur kepemilikan keluarga. Dari pengalaman kami mendampingi perusahaan menata keuangannya, keputusan seperti ini paling baik diambil sebelum tutup buku, bukan setelah laporan pajak disusun.
Catatan: tulisan ini bersifat edukatif dan merangkum ketentuan umum perpajakan dari sumber resmi dan media perpajakan. Angka dalam contoh kasus adalah simulasi dengan asumsi yang disederhanakan. Tulisan ini bukan pengganti nasihat konsultan pajak. Untuk penerapan pada kondisi spesifik perusahaan, mohon konsultasikan dengan konsultan pajak atau penasihat keuangan.
Dua Jalan Uang Keluar dari PT
Di PT, uang perusahaan bukan uang pribadi pemilik. Memindahkannya ke rekening pribadi harus melalui jalur yang sah, dan masing-masing jalur diperlakukan berbeda oleh pajak.
Pertama, gaji. Pemilik yang menjabat direktur menerima gaji atas pekerjaannya. Bagi PT, gaji adalah biaya yang mengurangi laba kena pajak. Bagi pemilik, gaji dikenai PPh Pasal 21 dengan tarif progresif: 5% untuk penghasilan kena pajak sampai Rp60 juta, 15% sampai Rp250 juta, 25% sampai Rp500 juta, 30% sampai Rp5 miliar, dan 35% di atasnya. Sebelum tarif dikenakan, gaji dikurangi lebih dulu dengan biaya jabatan dan Penghasilan Tidak Kena Pajak.
Kedua, dividen. Laba setelah pajak dibagikan kepada pemegang saham berdasarkan keputusan RUPS. Laba itu sudah dikenai PPh badan di tingkat PT, lalu dikenai PPh final 10% saat diterima pemegang saham orang pribadi, kecuali diinvestasikan kembali sesuai ketentuan. Artinya, jalur dividen dikenai pajak dua kali.
Jalan ketiga yang sering dipakai tanpa disadari adalah membebankan pengeluaran pribadi pemilik sebagai biaya perusahaan. Menurut penjelasan Pasal 4 ayat (1) huruf g UU PPh, pengeluaran perusahaan untuk keperluan pribadi pemegang saham yang dibebankan sebagai biaya termasuk dalam pengertian dividen. Jadi alih-alih menghemat pajak, biaya tersebut dikoreksi di tingkat PT dan tetap diperlakukan sebagai dividen bagi pemiliknya.
Kasus 1: Laba Rp100 Juta
Pak Hendra adalah pemilik sekaligus direktur sebuah PT dengan omzet Rp3 miliar setahun. Laba sebelum gaji pemilik Rp100 juta, dan statusnya lajang. Sejak berlakunya PP 20/2026, PT tidak lagi dapat memakai PPh final 0,5%, kecuali yang masih dalam masa transisi. PT Pak Hendra memakai tarif normal dengan fasilitas Pasal 31E, sehingga PPh badannya efektif 11%.
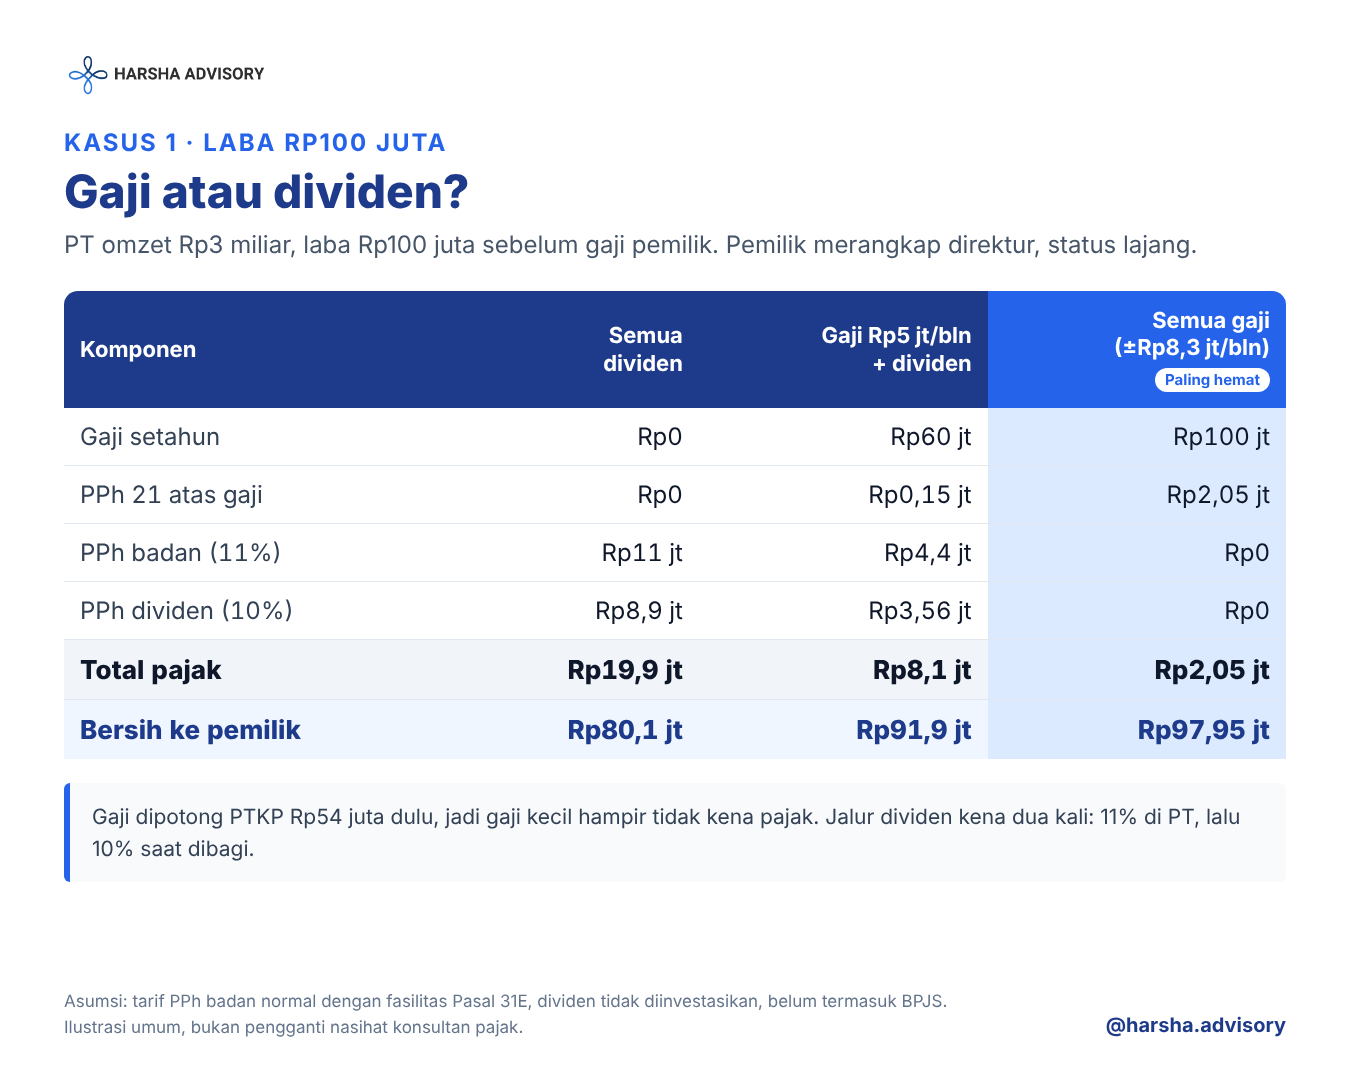
Hasilnya cukup jauh. Jika seluruh laba diambil sebagai dividen, Pak Hendra membawa pulang Rp80,1 juta dengan total pajak Rp19,9 juta. Jika seluruhnya diambil sebagai gaji (sekitar Rp8,3 juta per bulan), ia membawa pulang Rp97,95 juta dengan total pajak hanya Rp2,05 juta.
Kuncinya ada pada Penghasilan Tidak Kena Pajak. Rp54 juta pertama dari gaji setahun tidak dikenai pajak sama sekali, dan biaya jabatan 5% juga dikurangkan lebih dulu. Dari gaji Rp100 juta, yang benar-benar dikenai pajak hanya Rp41 juta dengan tarif 5%, sehingga PPh 21-nya Rp2,05 juta.
Sebaliknya, jalur dividen menanggung beban hampir 20%. Setiap Rp1 laba dikenai 11% di tingkat PT, lalu 10% dari sisanya saat dibagikan.
Kasus 2: Laba Rp3 Miliar
Sekarang bayangkan bisnis Pak Hendra sudah membesar. Omzetnya Rp60 miliar dan labanya Rp3 miliar. Karena omzet di atas Rp50 miliar, fasilitas Pasal 31E tidak berlaku dan PPh badan dikenakan tarif penuh 22%.
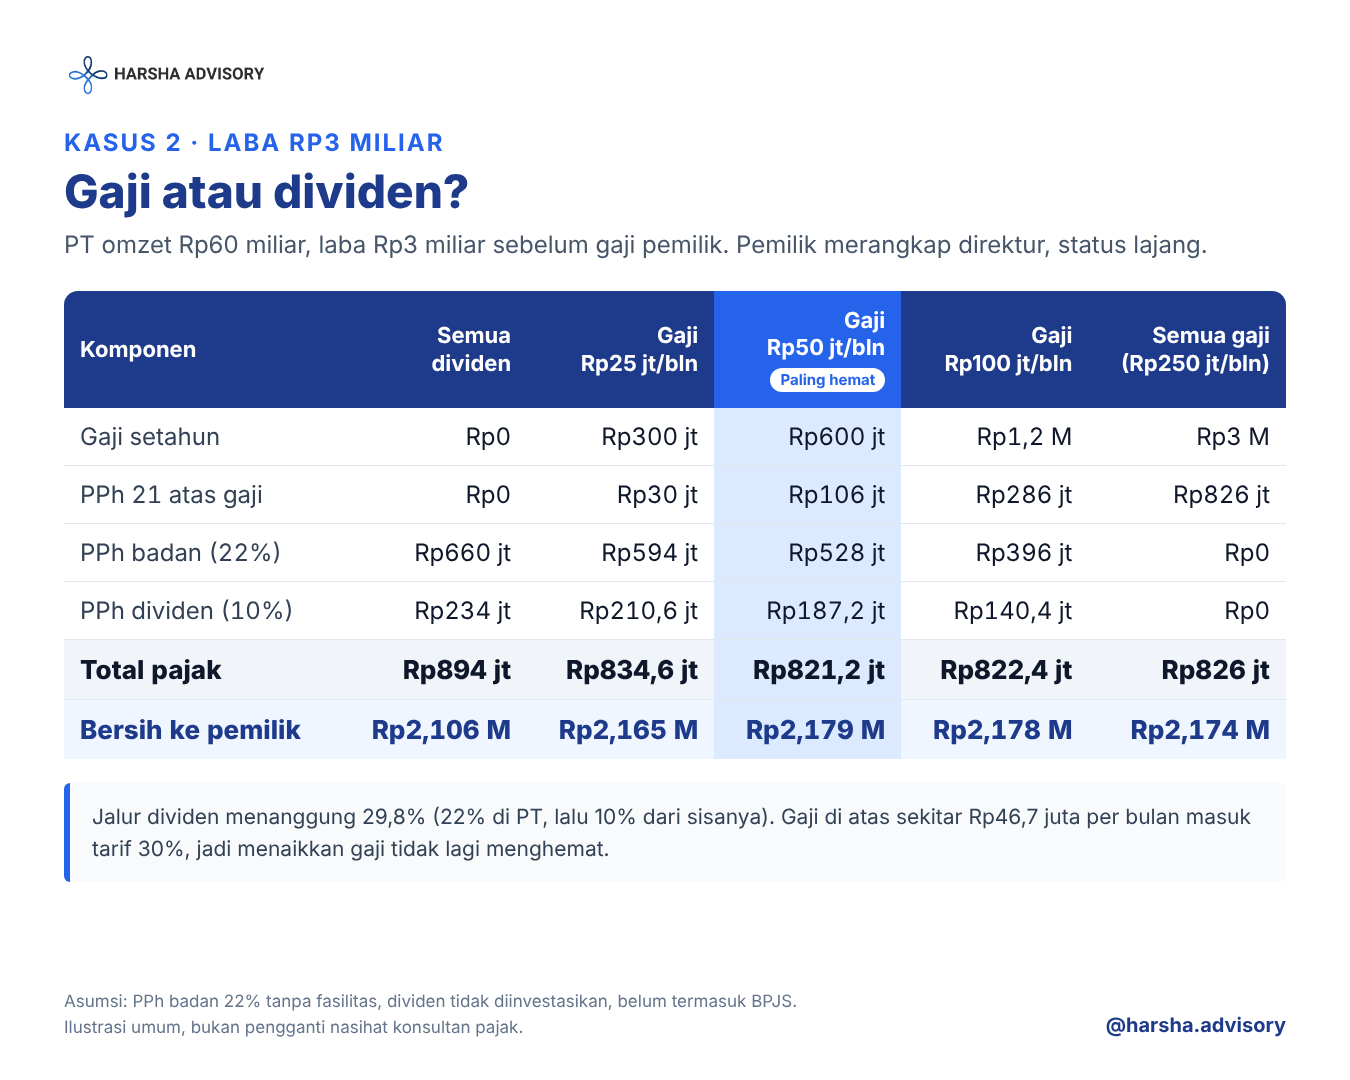
Polanya berubah. Pindah dari seluruhnya dividen ke gaji Rp25 juta per bulan menurunkan total pajak sebesar Rp59 juta. Naik ke gaji Rp50 juta per bulan, pajak turun Rp13 juta lagi. Setelah itu, menaikkan gaji tidak menghemat apa-apa. Gaji Rp100 juta per bulan sedikit lebih mahal, dan mengambil seluruh laba sebagai gaji (Rp250 juta per bulan) juga bukan pilihan paling hemat.
Penjelasannya ada di lapisan tarif. Jalur dividen menanggung beban 29,8%, yaitu 22% di tingkat PT ditambah 10% dari sisanya. Jalur gaji hanya lebih hemat selama tarif lapisannya berada di bawah angka itu. Begitu penghasilan kena pajak dari gaji melewati Rp500 juta setahun, tarifnya naik ke 30%, dan setiap tambahan gaji sudah lebih mahal dari jalur dividen.
Untuk kasus ini, batasnya ada di gaji sekitar Rp560 juta setahun, atau Rp46,7 juta per bulan. Di titik itu, penghasilan kena pajak pemilik tepat Rp500 juta.
Variabel yang Sering Terlewat: Dividen yang Diinvestasikan
Dividen dari dalam negeri yang diterima orang pribadi dapat dikecualikan dari PPh, asalkan diinvestasikan di Indonesia sesuai ketentuan. Dividennya tetap dibagikan dan diterima pemilik. Yang membedakan adalah apa yang dilakukan dengan uang tersebut setelahnya.
Syaratnya perlu dipenuhi seluruhnya. Dividen ditempatkan pada instrumen yang diatur dalam PMK 18/2021, antara lain surat berharga negara, saham di bursa, obligasi, properti, atau investasi langsung pada perusahaan di Indonesia. Penempatan dilakukan paling lambat akhir bulan ketiga setelah tahun pajak berakhir, sehingga dividen yang diterima pada 2026 harus diinvestasikan sebelum akhir Maret 2027. Investasi ditahan minimal tiga tahun pajak dan realisasinya dilaporkan ke DJP.
Jika syarat terpenuhi, beban jalur dividen tinggal 22%. Akibatnya, gaji yang sudah masuk lapisan tarif 25% justru lebih mahal daripada dividen. Pada Kasus 2, total pajak dengan gaji Rp25 juta per bulan menjadi Rp624 juta, lebih rendah dari gaji Rp50 juta per bulan yang mencapai Rp634 juta. Batas gaji optimalnya turun ke sekitar Rp310 juta setahun.
Implikasinya, keputusan gaji tidak bisa dipisahkan dari rencana penggunaan uangnya. Uang untuk kebutuhan hidup lebih masuk akal diambil lewat gaji. Uang yang memang akan diinvestasikan kembali bisa lebih efisien lewat dividen.
Bagaimana dengan PT Milik Keluarga?
Contoh di atas menyederhanakan kepemilikan pada satu orang. Dalam praktik, PT persekutuan modal wajib didirikan minimal oleh dua orang. Banyak PT dimiliki bersama pasangan atau saudara, dan ini memengaruhi hitungannya.
Pembagian saham tidak mengubah total pajak dividen. Karena PPh dividen orang pribadi bersifat final 10%, siapa pun penerimanya, total pajak dividen tetap sama.
Suami istri tanpa perjanjian pisah harta dianggap satu pihak. Saham keduanya termasuk harta bersama, sehingga mereka tidak dapat menjadi dua pemegang saham satu-satunya pada PT persekutuan modal. Pilihannya adalah membuat perjanjian pisah harta atau menambah pemegang saham lain.
Gaji kepada anggota keluarga yang benar-benar bekerja dapat menurunkan total pajak. Pasangan atau saudara yang menjadi pegawai mendapat Penghasilan Tidak Kena Pajak sendiri, dan lapisan tarifnya dihitung terpisah mulai dari 5%. Pada Kasus 2, bila suami dan istri masing-masing digaji Rp50 juta per bulan, total pajak turun dari sekitar Rp820 juta menjadi Rp747 juta.
Tetapi di sinilah titik paling rawannya. Pasangan dan saudara kandung termasuk pihak yang memiliki hubungan istimewa. Imbalan kepada pemegang saham atau pihak yang memiliki hubungan istimewa yang melebihi kewajaran tidak dapat dibiayakan oleh PT, dan dapat diperlakukan sebagai dividen. Jika anggota keluarga hanya tercatat sebagai direktur tanpa menjalankan pekerjaan, penghematan ini berisiko dikoreksi.
Untuk saudara, ada satu catatan tambahan. Gaji dan dividen yang diterima saudara secara hukum adalah penghasilan saudara tersebut. Hibah yang dikecualikan dari objek pajak hanya hibah antar keluarga sedarah garis lurus satu derajat, yaitu orang tua dan anak. Jika uang itu diserahkan kembali kepada pemilik utama, penyerahan tersebut dapat menjadi penghasilan kena pajak bagi penerimanya.
Yang Perlu Dipertimbangkan Selain Pajak
Hitungan dalam tulisan ini sengaja disederhanakan. Dalam praktik, beberapa hal lain ikut menentukan keputusan akhirnya.
Kewajaran gaji. Gaji pemilik harus sesuai dengan pekerjaan yang benar-benar dijalankan sebagai direktur, dan sebanding dengan imbalan untuk posisi serupa.
Laba ditahan. Mengambil seluruh laba, baik lewat gaji maupun dividen, membuat PT tidak memiliki cadangan untuk modal kerja dan ekspansi.
Iuran BPJS. Gaji yang lebih besar ikut mengubah iuran yang ditanggung perusahaan dan pegawai. Simulasi dalam tulisan ini belum memasukkannya.
Status dan fasilitas. Penghasilan Tidak Kena Pajak berbeda untuk status lajang, menikah, dan jumlah tanggungan. PT dengan omzet sampai Rp50 miliar juga mendapat fasilitas Pasal 31E untuk sebagian labanya, sehingga titik optimalnya bergeser.
Penutup
Tidak ada jawaban tunggal untuk pertanyaan "gaji atau dividen". Titik paling hemat setiap bisnis ditentukan oleh tiga hal: besar laba PT, lapisan tarif gaji pemilik, dan apakah dividennya akan dipakai atau diinvestasikan kembali. Struktur kepemilikan keluarga menambah satu lapis pertimbangan lagi.
Yang jelas, keputusan ini sebaiknya diambil dengan hitungan, bukan kebiasaan. Waktu terbaik untuk menghitungnya adalah sebelum tutup buku, saat pilihan masih terbuka, bukan setelah laporan pajak disusun.
Bisnis yang sehat bukan hanya bisnis yang menghasilkan laba, tapi bisnis yang memahami angkanya, mengendalikan risikonya, dan bergerak dengan arah yang jelas.
Sumber Referensi
- Lapisan tarif PPh orang pribadi (5%, 15%, 25%, 30%, 35%) berdasarkan Pasal 17 UU PPh sebagaimana diubah UU HPP. Direktorat Jenderal Pajak, pajak.go.id/en/node/90251.
- PPh final 10% atas dividen orang pribadi, pengecualian bila diinvestasikan minimal tiga tahun pajak, batas penempatan akhir bulan ketiga setelah tahun pajak, dan kewajiban laporan realisasi (PMK 18/2021, PMK 81/2024 Pasal 370 sampai 374). DDTCNews, news.ddtc.co.id/berita/nasional/1817052 dan news.ddtc.co.id/berita/nasional/45282.
- Pengertian dividen termasuk pengeluaran untuk keperluan pribadi pemegang saham yang dibebankan sebagai biaya (Penjelasan Pasal 4 ayat (1) huruf g UU PPh). DDTCNews, news.ddtc.co.id/literasi/kamus/19187.
- PP 20/2026 berlaku 22 April 2026, tarif PPh final 0,5% hanya untuk orang pribadi, perseroan perorangan, dan koperasi, dengan masa transisi bagi badan yang sudah memanfaatkannya. DDTCNews, news.ddtc.co.id/berita/daerah/1819954.
- Fasilitas Pasal 31E UU PPh berupa pengurangan tarif 50% atas penghasilan kena pajak dari bagian peredaran bruto sampai Rp4,8 miliar, bagi wajib pajak badan dengan peredaran bruto sampai Rp50 miliar; tarif PPh badan 22%. DDTCNews, news.ddtc.co.id/berita/nasional/1810053, dan IKPI, ikpi.or.id/en/?p=31388.
- Suami istri tanpa perjanjian pisah harta dianggap satu kepentingan dalam pendirian PT persekutuan modal. Hukumonline, hukumonline.com/klinik/a/ini-3-ketentuan-agar-suami-istri-bisa-dirikan-pt-cl1057.
- Suami istri yang bekerja di perusahaan yang sama masing-masing dipotong PPh 21, dan penghasilan istri dari satu pemberi kerja diperlakukan final dalam SPT suami bila NPWP digabung. DDTCNews, news.ddtc.co.id/berita/nasional/1801806 dan news.ddtc.co.id/berita/nasional/1817763.
- Suami istri dan keluarga sedarah atau semenda ke samping satu derajat termasuk hubungan istimewa; imbalan yang melebihi kewajaran kepada pemegang saham atau pihak yang memiliki hubungan istimewa tidak dapat dibiayakan (Pasal 9 ayat (1) huruf f dan Pasal 18 ayat (4) UU PPh). DDTCNews, news.ddtc.co.id/berita/nasional/1812867.
- Penghasilan Tidak Kena Pajak (Rp54 juta untuk wajib pajak lajang, tambahan Rp4,5 juta untuk status kawin dan setiap tanggungan) berdasarkan PMK 101/2016. DDTCNews, news.ddtc.co.id/berita/nasional/1822905.
Tulisan ini merangkum ketentuan umum perpajakan untuk tujuan edukatif dan bukan pengganti nasihat konsultan pajak. Angka dalam contoh kasus merupakan simulasi dengan asumsi yang disederhanakan dan belum memasukkan iuran BPJS. Untuk keputusan pada kondisi spesifik perusahaan, mohon konsultasikan dengan konsultan pajak atau penasihat keuangan.