Pendahuluan
Bayangkan dua pemilik usaha dengan omzet mirip, sekitar Rp 2 miliar setahun. Bedanya hanya satu: yang satu memakai CV, yang satu memakai PT Perorangan. Selama ini, tagihan pajak mereka nyaris setara. Tapi tahun ini, untuk pertama kalinya, angkanya berbeda jauh.
Penyebabnya adalah PP 20/2026, peraturan yang mengubah siapa saja yang boleh menikmati tarif PPh Final 0,5%. Bagi sebagian pemilik usaha, perubahan ini terasa seperti kabar buruk. Bagi sebagian lain, justru peluang. Dan bagi banyak yang lain, ia memunculkan pertanyaan yang lebih mendasar: sebenarnya, badan usaha seperti apa yang paling tepat untuk bisnis saya?
Tulisan ini membedah apa yang berubah dari PP 20/2026, membandingkan CV dan PT Perorangan dari sisi pajak dan non-pajak, dan menunjukkan lewat angka kapan masing-masing lebih menguntungkan. Tujuannya bukan menobatkan satu pemenang, melainkan membantu Anda memilih wadah yang benar sesuai arah usaha Anda. Berdasarkan pengalaman kami mendampingi berbagai jenis perusahaan, keputusan struktur badan usaha yang diambil hanya karena tarif pajak hari ini sering menjadi penyesalan beberapa tahun kemudian.
Catatan: tulisan ini bersifat edukatif dan bukan pengganti nasihat konsultan pajak. Ketentuan perpajakan dapat berubah dan penerapannya bergantung pada kondisi spesifik. Mohon verifikasi dengan aturan terkini dan konsultan pajak Anda.
Apa yang Berubah: PP 20/2026
Sejak 22 April 2026, PP 20/2026 mempersempit daftar pihak yang boleh memakai tarif PPh Final 0,5% dari omzet. Ini poin terpentingnya, dan perlu dipahami dengan tepat.
Sebelumnya, fasilitas 0,5% terbuka luas: orang pribadi, CV, firma, PT, koperasi, sampai BUMDes bisa memakainya. Setelah PP 20/2026, hanya tiga kelompok yang berhak: wajib pajak orang pribadi, PT Perorangan (perseroan perorangan yang didirikan oleh satu orang), dan koperasi, dengan batas omzet yang tetap sama, yaitu tidak melebihi Rp 4,8 miliar setahun.
Artinya, CV, firma, dan PT biasa tidak lagi bisa menjadi penerima baru fasilitas 0,5%. Mereka diarahkan ke tarif umum PPh Badan.
Ada satu perubahan lagi yang menguntungkan bagi yang tetap berhak. Batas waktu pemakaian fasilitas dihapus. Dulu, orang pribadi dibatasi tujuh tahun dan PT Perorangan empat tahun. Kini, orang pribadi dan PT Perorangan bisa memakai tarif 0,5% tanpa batas waktu, selama masih memenuhi kriteria. Koperasi tetap dibatasi maksimal empat tahun.
Jangan Panik: Ada Masa Transisi
Di sinilah satu hal penting yang sering terlewat dalam pembahasan di media sosial, dan justru bisa membuat pemilik CV panik tanpa alasan.
Bagi CV, firma, dan PT yang sudah terdaftar memakai fasilitas 0,5% sebelum 22 April 2026, fasilitas itu tidak langsung dicabut. Ada masa transisi yang mengikuti sisa jangka waktu aturan lama: PT dapat melanjutkan hingga maksimal tiga tahun sejak terdaftar, sementara CV dan firma hingga maksimal empat tahun sejak terdaftar. Koperasi yang terdaftar sebelum 22 April 2026 dan masa fasilitasnya berakhir antara 2024 hingga 2029 dapat melanjutkan sampai Tahun Pajak 2029.
Jadi jika Anda pemilik CV yang saat ini menikmati tarif 0,5%, Anda tidak serta-merta kehilangan fasilitas itu besok. Anda punya waktu, dan waktu itu sebaiknya dipakai untuk bersiap, bukan panik. Surat Keterangan lama pun tetap berlaku sepanjang syarat masih dipenuhi, tanpa perlu pengajuan ulang.
Yang perlu Anda lakukan adalah mengecek tanggal terdaftar usaha Anda, menghitung sisa masa transisi, dan menandai kapan Anda harus beralih ke tarif umum. Persiapan paling penting: mulai menata pembukuan yang rapi sejak sekarang.
Perbedaan yang Sesungguhnya: 0,5% dari Omzet vs Pajak dari Laba
Untuk memahami kapan CV atau PT Perorangan lebih menguntungkan, Anda harus paham satu perbedaan mendasar yang sering diabaikan.
PPh Final 0,5% dihitung dari omzet, terlepas untung atau rugi. Selama ada penjualan, ada pajak, meski bisnis sedang merugi.
PPh Badan (tarif umum) dihitung dari laba bersih, bukan omzet. Kalau rugi, pajak penghasilannya nol, dan kerugian itu bahkan bisa dikompensasi ke tahun-tahun berikutnya.
Tarif umum PPh Badan adalah 22% dari laba kena pajak. Tapi ada fasilitas penting yang sering dilupakan: berdasarkan Pasal 31E UU PPh, badan usaha dengan omzet sampai Rp 4,8 miliar mendapat pengurangan tarif 50%, sehingga tarif efektifnya hanya 11% atas seluruh laba kena pajak. Inilah tarif yang relevan untuk mayoritas bisnis yang omzetnya di bawah Rp 4,8 miliar.
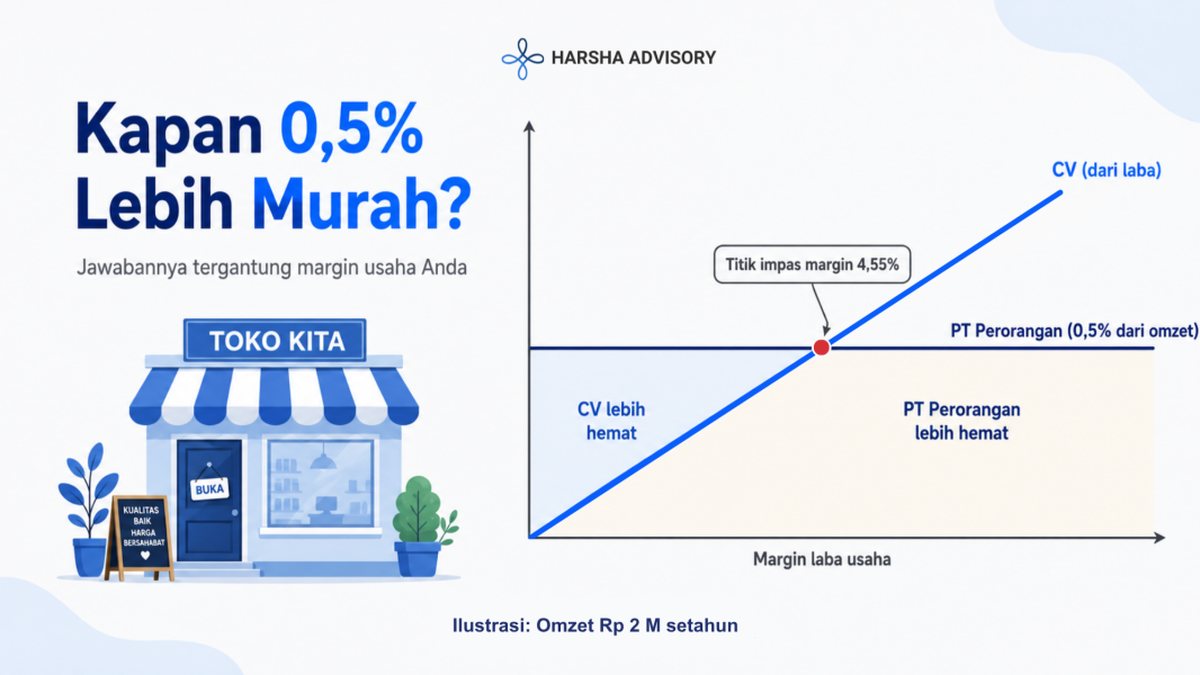
Jadi pertarungan sebenarnya, bagi bisnis dengan omzet di bawah Rp 4,8 miliar, adalah antara 0,5% dari omzet (PT Perorangan) versus 11% dari laba (CV dan badan lain). Dan mana yang lebih murah, ternyata, sepenuhnya bergantung pada satu hal: margin laba bisnis Anda.
Kapan Masing-Masing Lebih Murah: Bedah Angka
Mari buktikan dengan angka, memakai contoh omzet Rp 2 miliar. Karena omzet ini di bawah Rp 4,8 miliar, badan usaha seperti CV mendapat tarif efektif 11% atas labanya. PT Perorangan membayar 0,5% dari omzet, yaitu Rp 10 juta, berapa pun marginnya.
Angka berikut ilustratif untuk menunjukkan pola, bukan perhitungan pajak final.
Untuk margin tipis 5% (laba Rp 100 juta): PT Perorangan bayar Rp 10 juta, CV bayar 11% dari Rp 100 juta yaitu Rp 11 juta. Nyaris setara, selisih tipis Rp 1 juta.
Untuk margin sedang 15% (laba Rp 300 juta): PT Perorangan tetap Rp 10 juta, CV bayar 11% dari Rp 300 juta yaitu Rp 33 juta. PT Perorangan hemat Rp 23 juta.
Untuk margin tebal 30% (laba Rp 600 juta): PT Perorangan tetap Rp 10 juta, CV bayar Rp 66 juta. PT Perorangan hemat Rp 56 juta.
Terlihat polanya: semakin tebal margin, semakin menguntungkan tarif 0,5% dari omzet. Tapi ada titik di mana keadaan berbalik.
Titik impasnya ada di margin laba sekitar 4,55%. Ini angka kunci yang layak Anda ingat. Di atas margin 4,55%, tarif 0,5% dari omzet lebih murah. Di bawahnya, tarif umum 11% dari laba justru lebih ringan.
Contohnya, usaha dengan margin sangat tipis 4% (laba Rp 80 juta pada omzet Rp 2 miliar): PT Perorangan tetap membayar Rp 10 juta, sementara tarif umum hanya 11% dari Rp 80 juta, yaitu Rp 8,8 juta. Di sini, badan usaha dengan tarif umum justru lebih hemat. Dan jika usaha sedang rugi, perbedaannya makin tajam: PT Perorangan tetap membayar Rp 10 juta, sedangkan badan dengan tarif umum membayar nol dan kerugiannya bisa dikompensasi.
Inilah kesalahpahaman terbesar soal tarif 0,5%: banyak yang mengira ia selalu lebih murah. Padahal untuk bisnis bermargin tipis atau yang sedang berjuang, membayar dari omzet bisa lebih berat daripada membayar dari laba.
Pajak Hanya Satu Sisi: Pertimbangan yang Sering Lebih Penting
Jika keputusan hanya soal pajak, artikel ini bisa berhenti di sini. Tapi memilih badan usaha menyentuh hal-hal yang sering lebih menentukan daripada selisih pajak tahunan.
PT Perorangan memberi perlindungan aset. Sebagai badan hukum, ada pemisahan tegas antara harta pribadi dan harta perusahaan. Jika usaha terlilit utang, harta pribadi pemilik pada dasarnya terlindungi. Tapi ada batasnya: PT Perorangan hanya untuk kriteria usaha mikro dan kecil, dengan modal usaha maksimal sekitar Rp 5 miliar di luar tanah dan bangunan. Ia juga hanya untuk satu pemilik. Kelebihan lain: pendiriannya sangat mudah dan murah, cukup lewat sistem daring tanpa akta notaris, dengan biaya resmi yang sangat kecil.
CV lebih fleksibel untuk kemitraan dan pertumbuhan. CV bisa memiliki lebih dari satu sekutu, cocok jika usaha dijalankan bersama partner atau butuh struktur bagi hasil. Ia juga tidak dibatasi plafon modal seperti PT Perorangan, sehingga lebih sesuai untuk bisnis yang dirancang tumbuh besar. Tapi ada konsekuensi serius: sekutu aktif menanggung tanggung jawab tidak terbatas. Tidak ada pemisahan harta, sehingga harta pribadi sekutu aktif bisa tersentuh bila usaha merugi atau berutang. Pendiriannya juga lebih rumit dan lebih mahal, memerlukan akta notaris.
Dengan kata lain, PT Perorangan unggul dalam kesederhanaan, biaya murah, tarif 0,5%, dan perlindungan aset, tapi terkunci di skala kecil dan satu pemilik. CV unggul dalam fleksibilitas kemitraan dan ruang tumbuh, tapi menuntut tarif umum dan menempatkan harta pribadi sekutu aktif dalam risiko.
Hati-Hati Menyiasati: Aturan Baru yang Menutup Celah
Setelah membaca bahwa PT Perorangan bisa menikmati 0,5% tanpa batas waktu, sebagian orang mungkin tergoda menyiasati aturan, misalnya memecah usaha menjadi beberapa PT Perorangan agar masing-masing tetap di bawah Rp 4,8 miliar. PP 20/2026 sudah menutup celah ini.
Aturan baru mewajibkan penggabungan omzet suami dan istri beserta seluruh PT Perorangan yang mereka dirikan dalam menghitung batas Rp 4,8 miliar. Jika total gabungannya melampaui batas, seluruh entitas kehilangan hak atas tarif 0,5%. Jadi strategi pecah usaha tidak lagi efektif, dan berisiko menggugurkan fasilitas untuk semua entitas sekaligus.
Ada pula pengecualian penting: penghasilan dari pekerjaan bebas, seperti tenaga ahli (dokter, pengacara, akuntan, arsitek, konsultan, notaris) dan pekerja kreatif digital (content creator, influencer, selebgram), tidak bisa memakai tarif 0,5%. PT Perorangan yang didirikan seorang tenaga ahli untuk menyerahkan jasa sejenis pekerjaan bebasnya juga dikecualikan. Ini penting dicek sebelum memutuskan.
Cara Memilih: Kerangka Praktis
Beberapa prinsip untuk membantu keputusan Anda.
Mulai dari arah usaha, bukan tarif pajak. Pertanyaan pertama bukan "mana yang pajaknya termurah", melainkan "usaha ini akan seperti apa dalam tiga sampai lima tahun". Berapa pemiliknya, seberapa besar akan tumbuh, seberapa besar risikonya, seberapa penting perlindungan aset.
Jika usaha dijalankan sendiri, berskala mikro-kecil, dan margin sehat, PT Perorangan sering menjadi pilihan yang kuat: tarif 0,5% tanpa batas waktu, perlindungan aset, dan pendirian yang murah. Pastikan margin Anda di atas titik impas 4,55% agar tarif 0,5% benar-benar menguntungkan.
Jika ada lebih dari satu pemilik, butuh struktur untuk partner, atau usaha dirancang tumbuh melewati skala kecil, CV tetap masuk akal meski kehilangan fasilitas 0,5%. Kehilangan itu adalah biaya, tapi sering sepadan dengan fleksibilitas dan ruang tumbuh yang diberikannya.
Jika Anda pemilik CV yang saat ini pakai 0,5%, cek sisa masa transisi Anda, hitung margin riil Anda, dan siapkan pembukuan lengkap. Jika margin Anda tipis, transisi ke tarif umum mungkin justru menghemat pajak, bukan menambah beban.
Untuk keputusan final, libatkan konsultan pajak. Perhitungan sesungguhnya melibatkan koreksi fiskal, biaya yang boleh dikurangkan, dan detail spesifik usaha Anda yang tidak bisa digeneralisasi dari artikel mana pun.
Penutup
Pelajaran dari PP 20/2026 bukanlah "PT Perorangan menang" atau "CV kalah". Pelajarannya lebih dalam: memilih badan usaha bukan soal tarif pajak hari ini, melainkan soal arah usaha Anda ke depan, jumlah pemilik, tingkat risiko, rencana pertumbuhan, dan perlindungan harta.
Tarif pajak bisa berubah, seperti yang baru saja terjadi. Yang tidak berubah adalah pentingnya memilih wadah yang benar sejak awal, sesuai ke mana usaha Anda hendak dibawa. Pilih struktur yang tepat lebih dulu, dan biarkan pertimbangan pajak menyesuaikan di dalamnya, bukan sebaliknya.
Bisnis yang sehat bukan hanya bisnis yang menghasilkan laba, tapi bisnis yang memahami angkanya, mengendalikan risikonya, dan bergerak dengan arah yang jelas.
Sumber Referensi
- PP 20/2026: penerima PPh Final 0,5% dipersempit menjadi WP orang pribadi, PT Perorangan, dan koperasi; CV, firma, PT biasa, dan BUMDes tidak lagi menjadi penerima baru; batas waktu dihapus untuk OP dan PT Perorangan. Peraturan Pemerintah Nomor 20 Tahun 2026, berlaku 22 April 2026. Keterangan resmi Direktorat Jenderal Pajak (pajak.go.id) dan Kementerian Keuangan.
- Masa transisi bagi CV, firma, PT yang terdaftar sebelum 22 April 2026 (PT hingga 3 tahun, CV dan firma hingga 4 tahun sejak terdaftar; koperasi hingga Tahun Pajak 2029). Pasal II PP 20/2026, sebagaimana diberitakan DDTCNews, CNBC Indonesia, dan Ortax.
- Tarif umum PPh Badan 22% dan fasilitas Pasal 31E UU PPh (pengurangan 50%, tarif efektif 11% untuk omzet sampai Rp 4,8 miliar). Undang-Undang PPh dan keterangan Direktorat Jenderal Pajak.
- Aturan penggabungan omzet suami-istri dan perseroan perorangan, serta pengecualian pekerjaan bebas dan pekerja kreatif digital. PP 20/2026, sebagaimana dianalisis DDTCNews dan Ortax.
- Kriteria dan pendirian PT Perorangan (usaha mikro-kecil, modal maksimal Rp 5 miliar di luar tanah dan bangunan, pendirian daring tanpa notaris) serta karakteristik CV (tanggung jawab sekutu aktif tidak terbatas, memerlukan akta notaris). UU Cipta Kerja beserta aturan turunannya, dan Klinik Hukumonline.
Titik impas 4,55% mengasumsikan omzet tidak melebihi Rp 4,8 miliar sehingga seluruh laba kena pajak memperoleh tarif efektif 11%. Untuk omzet Rp 4,8 miliar sampai Rp 50 miliar, tarif efektif menjadi campuran dan titik impas bergeser. Contoh perhitungan bersifat ilustratif, mengasumsikan laba komersial sama dengan laba kena pajak tanpa koreksi fiskal. Untuk keputusan final, rujuk naskah resmi peraturan dan konsultasikan dengan konsultan pajak.