Pendahuluan
Segelas kopi susu dijual Rp 25.000. Biaya bahannya, kopi, susu, gula, es, kemasan, mungkin hanya Rp 5.000 sampai Rp 7.000. Dari sini, gross margin per gelas terlihat luar biasa: 70% sampai 80%. Angka yang membuat banyak orang berpikir bisnis kafe adalah tambang emas.
Tapi ada paradoks yang jarang dibicarakan. Meski margin per gelas terlihat gemuk, net margin bisnis kafe, yaitu laba bersih setelah semua biaya, justru sangat tipis. Sering kali hanya satu digit persen. Bahkan pemain besar dengan omzet triliunan pun bisa merugi.
Pertanyaan "berapa net margin ideal untuk kafe?" karena itu tidak bisa dijawab dengan satu angka tanpa memahami dulu ke mana perginya selisih besar antara gross margin 70% dan net margin yang sering di bawah 10%. Selisih itulah yang menentukan hidup-matinya sebuah kafe.
Tulisan ini membedah struktur biaya kafe pos per pos, menggunakan data nyata perusahaan kopi Indonesia yang laporan keuangannya terbuka, menunjukkan biaya-biaya yang sering terlewat, dan menjelaskan kenapa "net margin ideal" sebenarnya bergantung pada format dan kejujuran perhitungan. Berdasarkan pengalaman kami mendampingi berbagai jenis perusahaan, kesenjangan antara margin per produk dan margin bisnis adalah salah satu hal yang paling sering disalahpahami pemilik usaha.
Catatan: sebagian besar data pembanding internasional dalam tulisan ini berasal dari pasar global dan berfungsi sebagai referensi, bukan standar baku Indonesia. Angka dalam contoh kasus bersifat ilustratif.
Bukti dari Data Nyata: Gross 61,7%, Net 6,0%
Alih-alih berteori, mari lihat angka nyata dari perusahaan kopi Indonesia yang laporan keuangannya diaudit dan terbuka untuk publik.
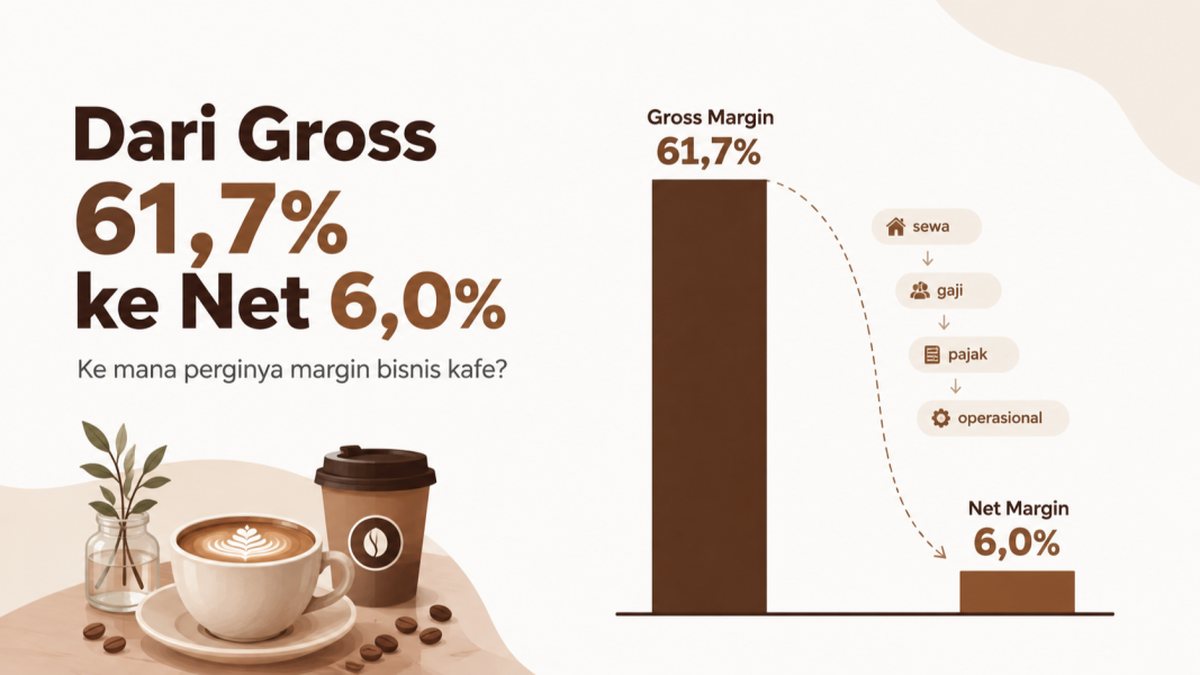
PT Fore Kopi Indonesia (FORE), jaringan kopi yang melantai di Bursa Efek Indonesia, membukukan kinerja 2025 yang bisa menjadi cermin. Pendapatannya menembus Rp 1,497 triliun, tumbuh 44,1% dari tahun sebelumnya. Gross margin-nya sehat di 61,7%, konsisten dengan karakter bisnis kopi yang biaya bahannya relatif rendah dibanding harga jual.
Tapi lihat yang terjadi setelahnya. Dari gross margin 61,7% itu, net margin akhirnya hanya 6,0%. Laba bersih Rp 90,1 miliar dari pendapatan Rp 1,497 triliun. Artinya, dari setiap Rp 100.000 penjualan, hanya sekitar Rp 6.000 yang menjadi laba bersih. Sisanya, sekitar 54,7% dari pendapatan, habis di beban operasional: gaji, sewa gerai, depresiasi, dan biaya umum lainnya.
Dan FORE bukan kasus terburuk. Ia justru salah satu yang terkelola baik. Beberapa pemain besar lain di sektor F&B Indonesia bahkan mencatat kerugian pada periode yang sama, meski omzetnya triliunan rupiah. Skala besar, ternyata, bukan jaminan laba besar.
Pelajaran pertamanya jelas: gross margin yang tinggi tidak berarti apa-apa sampai Anda tahu apa yang terjadi di antara gross dan net. Dan di situlah seluruh cerita struktur biaya kafe berada.
Membedah Struktur Biaya: Ke Mana Perginya 54%?
Selisih antara gross margin dan net margin diisi oleh beban operasional. Bagi kafe, ini didominasi tiga pos besar, ditambah sederet biaya yang sering luput. Mari bedah satu per satu, dengan rentang acuan industri sebagai pembanding.
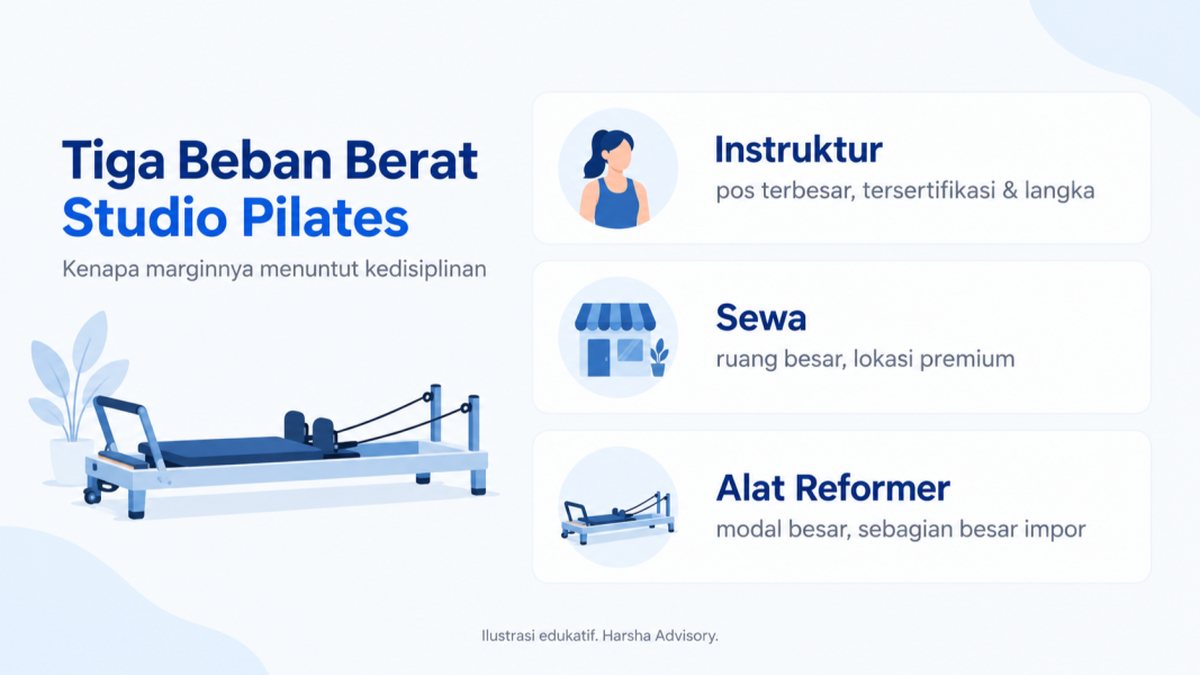
Harga pokok penjualan (COGS): 15% sampai 35%. Inilah biaya bahan langsung. Yang penting dipahami: angkanya sangat berbeda antara minuman dan makanan. Minuman kopi punya beverage cost rendah, sekitar 15% sampai 25% dari harga jual, sehingga gross margin-nya tinggi. Makanan sebaliknya, food cost-nya 28% sampai 35%, jauh lebih berat. Inilah kenapa kafe yang menambah banyak menu makanan sering melihat margin persentasenya justru turun, meski omzetnya naik.
Tenaga kerja: 20% sampai 35%. Ini biasanya pos terbesar kedua, dan sering yang paling menekan. Bagi kafe, gaji barista dan staf dihitung terhadap UMP yang berlaku, dan di kota besar angkanya tidak kecil. Tapi yang paling sering terlewat adalah beban tambahan di atas gaji pokok: iuran BPJS yang ditanggung pemberi kerja (sekitar 4% untuk Kesehatan ditambah sekitar 6,24% untuk Ketenagakerjaan), serta THR satu kali gaji per tahun. Artinya, biaya riil seorang karyawan lebih tinggi dari sekadar gaji bulanannya.
Sewa tempat: idealnya di bawah 10% sampai 15%. Sewa adalah pos yang paling menentukan sekaligus paling tidak fleksibel. Acuan industri cukup tegas soal ini: sewa yang sehat berada di kisaran 10% sampai 15% dari pendapatan, dan begitu melewati 15%, profitabilitas kafe langsung terancam. Ada aturan praktis yang berguna: gabungan sewa dan tenaga kerja sebaiknya tidak melebihi 45% sampai 50% pendapatan. Jika keduanya sudah memakan setengah pendapatan, ruang untuk semua biaya lain plus laba menjadi sangat sempit.
Prime cost, angka kunci yang sering diabaikan. Gabungan COGS dan tenaga kerja disebut prime cost. Acuan industri: prime cost yang sehat di bawah 60% sampai 65% pendapatan. Di atas itu, kafe menghadapi masalah struktural yang sulit ditutup oleh efisiensi di pos lain. Prime cost adalah salah satu angka pertama yang kami periksa ketika membaca kesehatan sebuah usaha F&B.
Biaya yang Sering Terlewat, dan Khas Indonesia
Di sinilah kafe di Indonesia menghadapi tekanan tambahan yang tidak muncul di benchmark internasional. Biaya-biaya ini sering tidak dimasukkan dalam perhitungan awal pemilik usaha, padahal dampaknya nyata terhadap margin.
Pajak restoran (PB1 atau PBJT): sampai 10%. Berdasarkan ketentuan yang diatur di tiap daerah, pajak restoran bisa mencapai 10% dari nilai penjualan, dan berlaku di banyak kota besar termasuk kawasan di Bali. Secara aturan, pajak ini dibebankan ke konsumen. Tapi pada praktiknya, banyak kafe kecil memasang harga "all-in" tanpa memisahkan pajak, sehingga 10% ini justru menggerus margin mereka sendiri.
Komisi platform pesan-antar: 20% sampai 30%. Untuk porsi penjualan yang lewat aplikasi pesan-antar, komisi platform berkisar 20% sampai 30% dari nilai transaksi, ditambah komponen lain. Kafe yang sebagian besar penjualannya online bisa melihat margin-nya jauh lebih tipis dari yang dine-in, meski harga jualnya sama.
Biaya transaksi pembayaran (MDR QRIS): 0,7%. Untuk transaksi lewat QRIS, ada biaya MDR sebesar 0,7% yang ditanggung merchant, dan menurut aturan tidak boleh dibebankan ke konsumen. Kecil per transaksi, tapi menumpuk pada volume tinggi.
Pajak penghasilan. Bagi usaha dengan omzet di bawah Rp 4,8 miliar per tahun, berlaku PPh Final 0,5% dari omzet. Di atas ambang itu, masuk rezim pajak yang berbeda. Ini pos yang harus masuk perhitungan sejak awal.
Ketika semua biaya khas Indonesia ini dijumlahkan dengan tiga pos besar sebelumnya, menjadi jelas kenapa net margin kafe begitu tipis. Selisih dari gross 60% ke net 6% bukan disebabkan satu biaya besar, melainkan akumulasi banyak biaya yang masing-masing terlihat kecil.
Kenapa "Net Margin Ideal" Bukan Satu Angka
Jika Anda mencari satu angka pasti untuk "net margin ideal kafe", Anda akan menemukan jawaban yang membingungkan, karena sumber-sumber yang kredibel pun berbeda-beda. Dan perbedaan ini penting untuk dipahami, bukan disembunyikan.
Beberapa acuan yang berbeda:
- Sumber industri seperti IBISWorld menyebut net margin kafe di kisaran 4% sampai 5%.
- Analisis lain yang berbasis data sensus menyebut 2,5% sampai 7%.
- Survei terhadap kafe independen yang sudah matang menyebut angka lebih tinggi, rata-rata sekitar 13,8%.
- Sebuah studi akademik terhadap kedai kopi mikro di Yogyakarta bahkan menemukan angka 22% sampai 26%.
- Proxy terkuat dari perusahaan publik Indonesia, FORE, berada di 6,0%.
Kenapa rentangnya begitu lebar, dari 2,5% sampai 26%? Ada tiga penyebab utama.
Pertama, populasi sampelnya berbeda. Angka rendah seperti IBISWorld mencakup semua operator, termasuk yang gagal dan yang sedang kesulitan, sehingga rata-ratanya tertarik turun. Angka tinggi seperti survei 13,8% hanya mencakup kafe yang sudah matang dan bertahan, karena yang gagal sudah tutup dan tidak masuk survei.
Kedua, skalanya berbeda. Kafe mikro yang dijalankan sendiri oleh pemiliknya punya struktur biaya berbeda dari jaringan besar dengan overhead korporat.
Ketiga, dan ini yang paling sering menipu, apakah gaji pemilik dihitung. Studi terhadap kafe mikro yang menunjukkan margin 22% sampai 26% kemungkinan besar belum memotong gaji pemilik yang bekerja penuh di kafe itu. Jika waktu dan tenaga pemilik dihitung sebagai biaya, margin riilnya akan jauh lebih rendah. Ini kesalahan klasik: merasa untung besar, padahal sebenarnya sedang membayar diri sendiri di bawah upah layak tanpa menyadarinya.
Jadi jawaban jujurnya: untuk kafe yang dikelola secara profesional dengan semua biaya diperhitungkan penuh, net margin satu digit hingga rendah belasan persen adalah realistis. Angka di atas itu patut dicurigai, jangan-jangan ada biaya yang belum dihitung.
Ilustrasi Kasus: Kafe yang Merasa Untung, Padahal Tipis
Contoh kasus ini bersifat ilustratif, bukan representasi engagement klien tertentu. Angka disederhanakan.
Bayangkan sebuah kafe dengan pendapatan Rp 100 juta per bulan. Pemiliknya merasa bisnisnya sehat, karena gross margin per gelas terlihat besar. Mari bedah P&L-nya, mulai dari pendapatan 100% turun ke bawah.
Pendapatan: 100%. COGS (campuran minuman dan makanan): 30%, menyisakan gross margin 70%. Sejauh ini terlihat luar biasa.
Lalu beban operasional mulai bekerja. Tenaga kerja termasuk BPJS dan alokasi THR: 28%. Sewa, karena kafe ini di lokasi ramai dengan sewa mahal: 18%, sudah di atas ambang aman 15%. Utilitas, listrik untuk mesin espresso yang menyala sepanjang hari, plus internet dan lainnya: 12%. Pemasaran dan biaya lain: 8%.
Sampai di sini, total beban sudah 30% + 28% + 18% + 12% + 8% = 96%. Tersisa 4%.
Tapi belum selesai. Kafe ini memasang harga all-in tanpa memisahkan pajak restoran, sehingga PB1 menggerus sebagian. Ada porsi penjualan lewat platform pesan-antar dengan komisi tinggi. Ada MDR QRIS dan PPh Final. Setelah semua ini, margin yang tadinya 4% bisa menyusut mendekati nol, atau bahkan negatif di bulan yang sepi.
Yang menarik: pemilik kafe ini sepanjang waktu merasa untung, karena melihat gross margin per gelas yang 70%. Ia tidak sadar bahwa sewa 18% dan akumulasi biaya kecil telah memakan hampir seluruh marginnya. Masalahnya bukan pada penjualan atau harga per gelas, melainkan pada struktur biaya yang tidak pernah dibedah secara utuh.
Andai pemilik ini memindahkan lokasi ke sewa yang lebih wajar (turun dari 18% ke 12%), atau memisahkan pajak dari harga, atau menata ulang porsi penjualan online, selisih beberapa persen itu bisa menjadi perbedaan antara nyaris impas dan margin yang benar-benar sehat.
Cara Membaca Angka Ini untuk Kafe Anda
Beberapa prinsip praktis dalam menggunakan benchmark di atas:
Bedah margin sampai ke net, jangan berhenti di gross. Gross margin per gelas yang tinggi adalah jebakan psikologis. Yang menentukan bisnis Anda sehat atau tidak adalah net margin setelah semua biaya, termasuk yang sering terlewat.
Hitung prime cost Anda lebih dulu. Jumlahkan COGS dan tenaga kerja. Jika sudah di atas 60% sampai 65% pendapatan, itu sinyal masalah struktural yang perlu ditangani sebelum hal lain.
Perlakukan sewa sebagai keputusan margin, bukan sekadar biaya lokasi. Sewa di atas 15% pendapatan adalah lampu kuning. Lokasi ramai yang menuntut sewa tinggi belum tentu lebih menguntungkan daripada lokasi lebih tenang dengan sewa wajar.
Masukkan semua biaya khas Indonesia sejak awal. PB1, komisi platform, MDR, dan pajak penghasilan harus ada dalam model Anda dari hari pertama, bukan kejutan di akhir bulan.
Hitung gaji Anda sendiri sebagai biaya. Jika Anda bekerja penuh di kafe Anda, waktu Anda punya nilai. Margin yang terlihat sehat tapi mengabaikan gaji pemilik adalah margin semu.
Pantau trend, bukan angka satu bulan. Seperti semua metrik keuangan, arah pergerakan margin Anda dari waktu ke waktu jauh lebih informatif daripada angka satu bulan yang berdiri sendiri.
Penutup
Bisnis kafe menyimpan paradoks yang menjebak banyak pemiliknya: margin per gelas yang gemuk menciptakan ilusi bisnis yang sangat menguntungkan, sementara net margin yang sebenarnya sering tipis dan rapuh. Data nyata menegaskan ini. Bahkan jaringan kopi sebesar FORE, yang dikelola secara profesional dengan omzet triliunan, hanya membukukan net margin 6%.
"Net margin ideal untuk kafe" karena itu bukan pertanyaan yang bisa dijawab dengan satu angka ajaib. Jawaban yang jujur adalah: satu digit hingga rendah belasan persen untuk usaha yang menghitung semua biayanya dengan jujur, dan angka itu sepenuhnya ditentukan oleh seberapa disiplin Anda mengelola tiga pos besar, COGS, tenaga kerja, dan sewa, serta seberapa cermat Anda memperhitungkan biaya-biaya kecil yang mudah terlewat.
Kabar baiknya, semua ini bisa dihitung dan dikelola. Selisih dari gross ke net bukan misteri, melainkan daftar pos yang bisa dibedah, diukur, dan diperbaiki satu per satu. Yang dibutuhkan bukan menaikkan harga per gelas, melainkan memahami struktur biaya secara utuh.
Bisnis yang sehat bukan hanya bisnis yang menghasilkan laba, tapi bisnis yang memahami angkanya, mengendalikan risikonya, dan bergerak dengan arah yang jelas.
Sumber Referensi
- Kinerja keuangan PT Fore Kopi Indonesia (FORE) FY2025: pendapatan Rp 1,497 triliun, gross margin 61,7%, net margin 6,0%, laba bersih Rp 90,1 miliar, COGS 38,3%. Laporan Keuangan dan Annual Report FORE 2025, sebagaimana dilaporkan Bursa Efek Indonesia dan diberitakan Databoks, Investor.id, Kontan, serta Bloomberg Technoz.
- Kinerja emiten F&B lain (kerugian pada beberapa pemain besar sektor F&B). Laporan keuangan publik masing-masing emiten di Bursa Efek Indonesia.
- Rentang benchmark net margin, COGS, tenaga kerja, dan sewa kafe. Kompilasi acuan industri internasional (IBISWorld, National Restaurant Association, VantaInsights, dan survei kafe independen), berlaku sebagai referensi konteks global. Studi akademik kedai kopi mikro Yogyakarta (Jurnal INSTIPER, 2026) untuk konteks Indonesia skala mikro.
- Ketentuan pajak dan biaya khas Indonesia: PB1/PBJT maksimal 10% (UU HKPD dan Perda daerah), MDR QRIS 0,7% (Bank Indonesia), PPh Final 0,5% dan threshold PKP Rp 4,8 miliar (PP 55/2022 jo. PP 20/2026), iuran BPJS pemberi kerja (Perpres dan PP terkait), komisi platform pesan-antar (ketentuan masing-masing platform).
Sebagian besar benchmark margin berasal dari pasar global dan bersifat referensi, bukan standar Indonesia. Data resmi Indonesia untuk beberapa metrik (seperti tingkat kegagalan kafe dan rata-rata nilai transaksi) belum tersedia dari sumber statistik resmi, sehingga tidak diklaim dalam tulisan ini. Angka contoh kasus bersifat ilustratif. Ketentuan pajak dan tarif dapat berubah, mohon verifikasi dengan aturan terkini dan konsultan pajak Anda.